طريقة الحساب
الاستثمار المنتظم طريقة للإيداع وليس منتجا يضمن العائد. أدخل مدخراتك والمساهمة الشهرية والعائد السنوي الفعلي الافتراضي والمدة. نحول العائد السنوي إلى معامل شهري مكافئ ونحسب كل إيداع. تبدأ الزيادة السنوية بعد كل اثني عشر إيداعا. يكتسب إيداع بداية الشهر شهرا إضافيا من النمو الافتراضي. القوة الشرائية الحالية هي الرصيد النهائي مقسوما على (1 + التضخم) مرفوعا لعدد السنوات. تعتمد المقارنة الثابتة المدخرات والمساهمة الأولى والعائد نفسها دون زيادة سنوية. ارتفاع رصيد الخطة المتزايدة يتضمن مساهمات أكبر ولا يعني عائدا استثماريا أفضل.
i = (1 + R)^(1/12) − 1; D_m = D × (1 + s)^floor(m/12); B_next = B × (1 + i) + D_m (month-end)مثال عملي
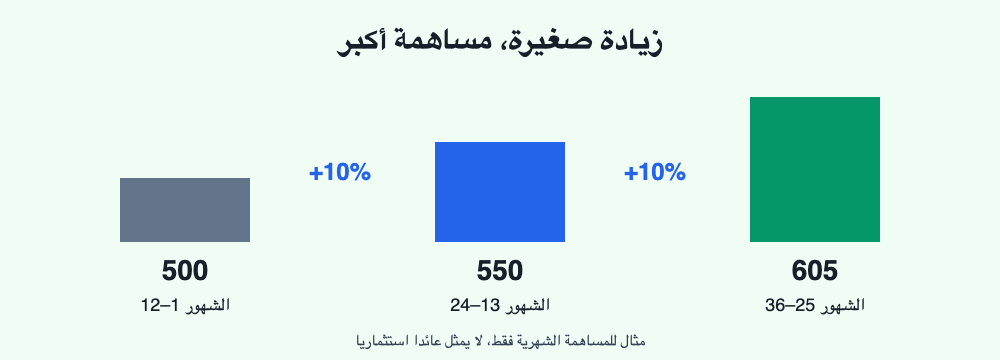
دون مدخرات أولية، وإيداع 500 نهاية كل شهر لمدة سنة وعائد 0%، يكون الرصيد 6,000. مع تضخم 3% تعادل قوته الشرائية نحو 5,825.24 بقيمة اليوم. تبدأ الزيادة السنوية 10% من الإيداع الثالث عشر بقيمة 550 ولا تغير الإيداعات الاثني عشر الأولى.
الأسئلة الشائعة
هل العوائد مضمونة؟
لا. العائد الثابت افتراض رياضي وليس وعدا. تتغير العوائد وقد تقع خسائر.
لماذا لا نقسم العائد السنوي على اثني عشر؟
العائد السنوي الفعلي يتضمن التركيب. مكافئه الشهري (1 + R)^(1/12) − 1؛ القسمة على اثني عشر تصف نموذجا مختلفا بعائد اسمي.
متى تبدأ الزيادة السنوية؟
بعد أول اثنتي عشرة مساهمة. تستخدم المساهمات 13 إلى 24 المبلغ المرتفع وتبدأ الزيادة التالية بالمساهمة 25.
ماذا تعني القوة الشرائية بقيمة اليوم؟
تخصم التضخم الافتراضي من الرصيد المتوقع ولا تضمن مستوى الأسعار المستقبلي.
هل تتفوق الخطة المتزايدة استثماريا؟
تضيف مالا أكثر. قارن الأموال المودعة والنمو معا؛ الرصيد النهائي الأعلى وحده لا يثبت عائدا أعلى.
المصادر وحدود الحاسبة
راجعت المصادر بتاريخ 12 أكتوبر 2026. هذه أداة حساب وليست فتوى أو مراجعة شرعية مستقلة.